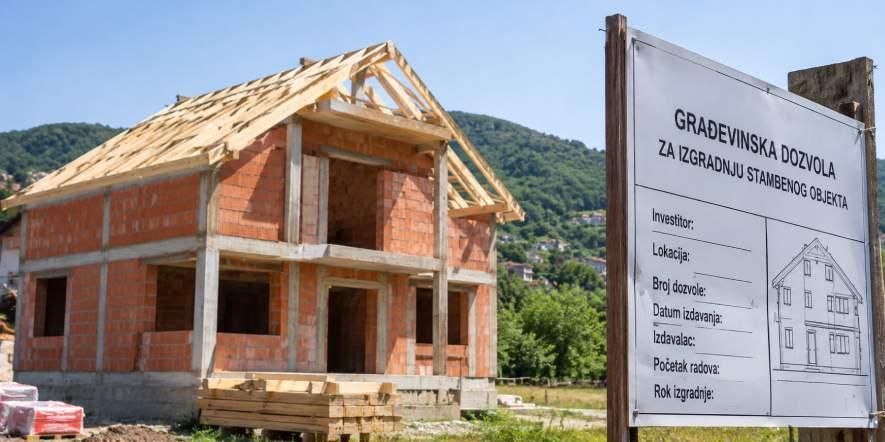
Građani Bosne i Hercegovine koji grade prvu kuću na zemljištu koje je u njihovom vlasništvu ne mogu ostvariti pravo na povrat PDV-a prema važećim propisima. Iz Uprave za indirektno oporezivanje (UIO) BiH pojasnili su da zakon omogućava povrat poreza prilikom kupovine prve novoizgrađene nekretnine, ali ne i kada građanin angažuje građevinsku kompaniju za izgradnju objekta na vlastitoj parceli.
Ključna razlika je u tome što se u prvom slučaju radi o kupovini nekretnine, dok građanin koji već posjeduje zemljište od izvođača radova dobija račun za građevinske usluge.
Iz UIO BiH za Srnu su pojasnili da Zakon o dopunama Zakona o porezu na dodatu vrijednost i prateći pravilnik jasno razlikuju ove dvije situacije.
Ukoliko zemljište tokom cijelog procesa izgradnje ostaje u vlasništvu građanina, građevinska kompanija po završetku radova može fakturisati samo uslugu izgradnje kuće.
"U tom slučaju, po trenutnim propisima, građanin nema pravo na povrat PDV-a", pojasnili su iz UIO BiH za Srnu.
Povrat PDV-a moguć samo kod kupovine novoizgrađene nekretnine
Prema tumačenju UIO BiH, pravo na povrat PDV-a vezano je za kupovinu prve stambene nekretnine od prodavca koji je registrovani PDV obveznik.
Pritom je neophodno da se radi o prvom prometu novoizgrađenog stana ili kuće, budući da upravo takva transakcija podliježe oporezivanju PDV-om.
"Zakon priznaje samo kupovinu gotovog objekta, a ne uslugu gradnje. Osnov za povrat PDV-a je promet dobara, a ne usluga", istakli su iz UIO BiH.
To znači da građanin koji kupuje završenu novoizgrađenu kuću, uz ispunjavanje ostalih zakonskih uslova, može ostvariti pravo na povrat poreza. S druge strane, oni koji sami finansiraju izgradnju na vlastitom zemljištu nisu obuhvaćeni ovom mogućnošću.
Zašto je vlasništvo nad zemljištem presudno?
Iz UIO BiH posebno su ukazali na pravni status zemljišta na kojem se gradi kuća.
Prema propisima o stvarnim pravima koji važe u oba entiteta, zemljište i objekat koji je na njemu trajno izgrađen smatraju se jedinstvenom nekretninom.
"Prema propisima o stvarnim pravima u oba entiteta, kuća je trajno spojena sa zemljištem i sa njim čini jedinstvenu nekretninu", ukazali su iz UIO.
Zbog toga građevinska kompanija ne može građaninu prodati kuću kao zasebnu nekretninu ukoliko je zemljište na kojem je izgrađena i dalje u njegovom vlasništvu.
Da bi takva prodaja bila moguća, zemljište bi prethodno moralo preći u vlasništvo kompanije koja gradi i prodaje objekat.
Tek nakon toga kompanija bi mogla prodati završenu kuću zajedno sa zemljištem i izdati račun za cjelokupnu nekretninu.
"Tek tada firma prodaje gotovu kuću sa zemljištem kao jedinstvenu nepokretnost, na šta se izdaje faktura koja ispunjava uslov za povrat PDV-a", objasnili su iz UIO BiH.
Prema tome, građani koji planiraju graditi prvu kuću na vlastitoj parceli, prema sadašnjim pravilima, nemaju isti porezni tretman kao kupci gotovih novoizgrađenih stambenih objekata.