U svakom organiziranom obliku privređivanja svi (uglavnom) rade svoj posao, a računovodstvo kao funkcija (pa – ovisno o veličini i potrebama firme - bio to samo jedan računovođa ili cijeli odjel) „dežurni je zapisničar“ svih poslovnih promjena. Stoga računovodstvo i jeste zaokruženi sistem evidencija u kojem se na specifičan način planiraju, evidentiraju, kontroliraju i analiziraju stanja i kretanja sredstava i izvora sredstava u firmi, što će u konačnici poslužiti za sastavljanje obaveznih finansijskih izvještaja. Računovodstvo je i svojevrsna vještina selekcije podataka iz izvornih dokumenta, njihovog evidentiranja, analitičkog i sintetičkog (skraćenog) prikazivanja i interpretiranja poslovnih događaja izraženih u novčanom obliku. U cjelokupnom sistemu jedne firme (po uproštenoj definiciji) računovodstvo je jedinstvena uslužno-kreativna funkcija prikupljanja, obrade i prezentacije računovodstvenih informacija o poslovanju firme, a te informacije moraju biti tačne, istinite i podudarne u smislu stvarnog i knjigovodstvenog stanja.
Znači, predmet računovodstvene evidencije su upravo svi oni poslovni događaji koji su uslovljeni: stvarnim nastankom poslovnog događaja, postojanjem pouzdane isprave koja dokazuje nastanak toga poslovnog događaja kojom se može vrijednosno izraziti promjena postojećeg stanje imovine, kapitala, obaveza, prihoda ili rashoda, obezbjeđivanjem sistematiziranih podataka o nastalim poslovnim događajima, te na koncu završnoj obradi podataka formaliziranoj u poslovnim knjigama i u kreiranju bilansa i finansijskih izvještaja.
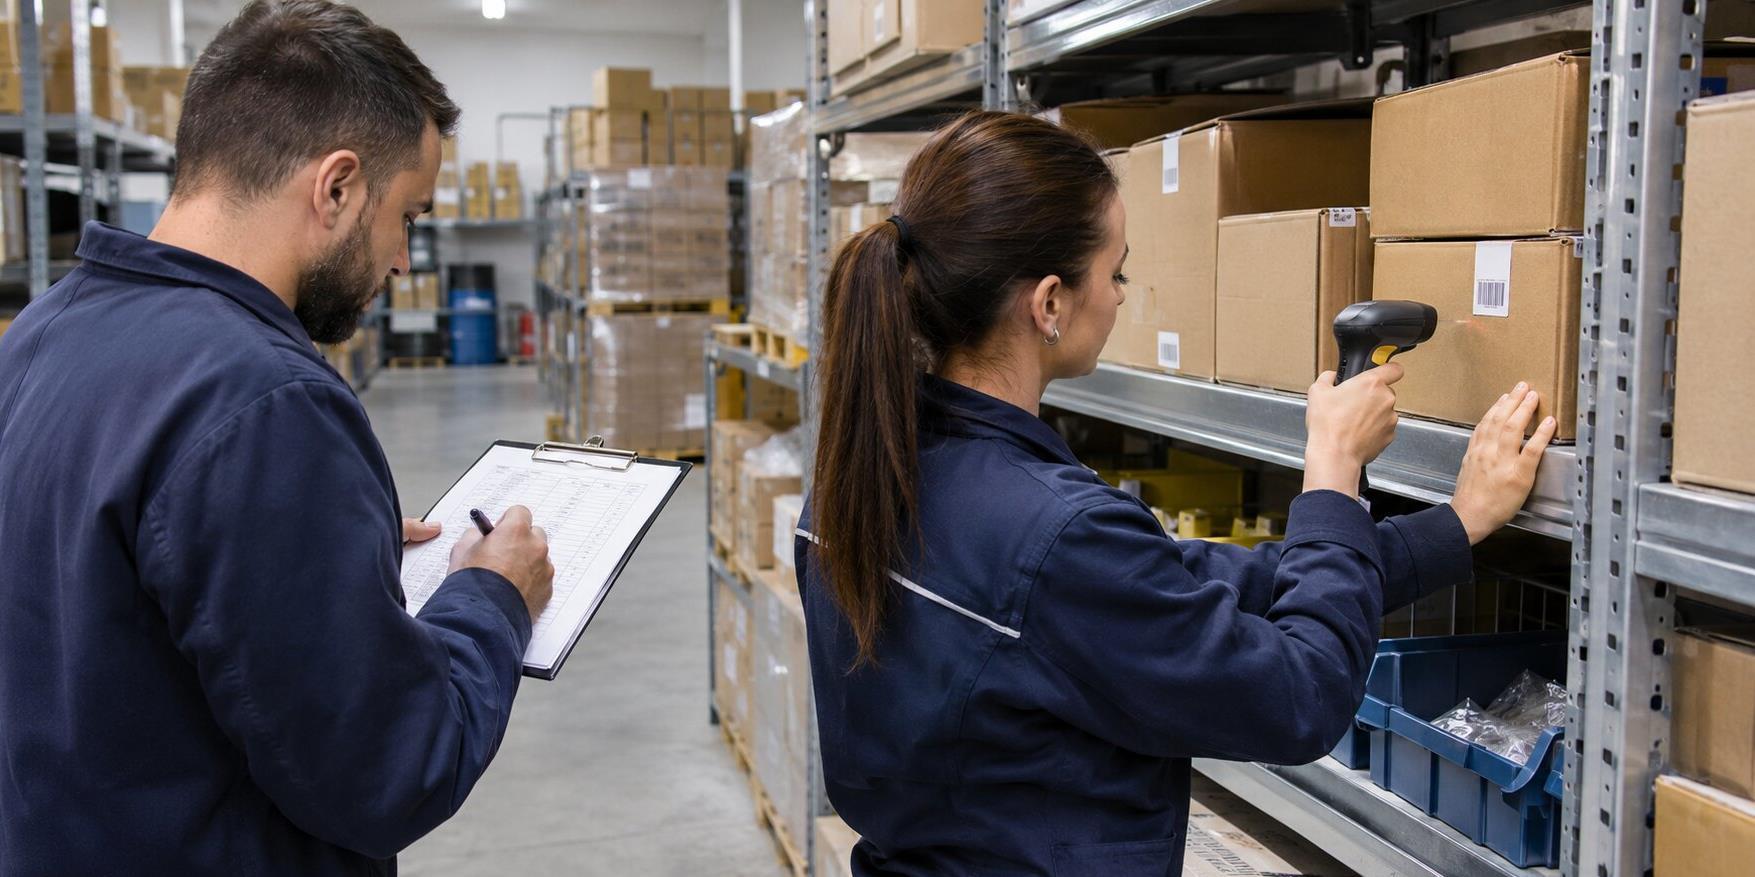
Ali, prije završnih bilansa, izrade i prezentacije finansijskih izvještaja, na poslijednji dan poslovanja (obično na dan 31.12.) mora se izvršiti popis sredstava i izvora sredstava, dakle mora se uraditi u žargonu zvana inventura jer, nažalost,svjedoci smoda u većini firmi i poslije predaje godišnjeg obračuna ostane „ponešto iz inventure“ – nedovršeno...
Popisati se mora – sve[1]
A popis bi trebalo započeti od stalnih sredstava, jer to je osnovna imovina svake firme. Imovina firme u obliku stalnih sredstava rezultat je prošlih poslovnih događaja, a od te imovine firma ima očekivanja u formi priliva od budućih ekonomskih koristi. Buduća ekonomska korist od imovine potencijalni je direktni ili indirektni doprinos prilivu novca i novčanih ekvivalenata. Stalna sredstva (isključujući zemljišta, šume i slična obnovljiva prirodna bogatstva, finansijsku imovinu, spomenike kulture, te umjetnička djela), sredstva su dugotrajne imovine čiji je rok trajanja (upotrebe) duži od jedne godine dana, te ista postupno gube svoju vrijednost tokom perioda svoga trajanja, te stogapodliježu obračunu amortizacije, ali to ne isključuje obavezu popisa i tih sredstava. Dakle, takva sredstva, i nakon što su putem obračuna amortizacije u cijelosti otpisana, zadržavaju se u evidenciji i iskazuju su u bilansu do momenta prodaje, doniranja, odnosno nekog drugog načina otuđenja ili uništenja.
Stalna sredstva uglavnom su razvrstana u:
- zemljišta i šume u vlasništvu firme, što su specifična vrsta stalnih sredstva sa svim obilježjima dugotrajne materijalne imovine, prvenstveno zbog neograničenog vijeka svoga trajanja. Ima mnogo zabilježenih slučajeva pogrešnog knjiženja kod računovodstvenog evidentiranja građevinskog zemljišta u ukupnom iznosu sa objektom koji se nalazi na tome zemljištu. U pravilu isto se knjiži odvojeno od građevina izgrađenim na tome zemljištu, nevezano za eventualnu činjenicu da se nabavka građevinskog objekta i zemljišta na kojem je isti izgrađen - desila istovremeno. Mora se uvijek računati i sa činjenicom da je zemljište prirodno bogatstvo i da je eksploatacija i promet istoga regulirana posebnim propisima.
- građevinske objekte, koje po definiciji čine fabričke hale, poslovne zgrade, restorani, hoteli, skladišta i sl. To su stalna sredstva koja se početno knjiže po trošku nabavke, što uključuje nabavnu vrijednost i/ili troškove izgradnje/izrade/montaže, kao i sve troškove koji se mogu neposredno vezati sa sticanjem te imovine, uključujući i poreze koji se ne mogu priznati u odbitne,
- postrojenja i opremu
- krupni alat,
- pogonski i kancelarijski inventar,
- transportna sredstva
- stambene zgrade i stanove
- sredstva u pripremi
Međutim, većina naših firmi (obveznika redovnog popisa) mnogo više se „okreće“ ka zalihama sirovina, materijala i robe – jer su za njih obično to najznačajni resursi za poslovanje firme, pa se i prilikom popisa zalihama posvećuje posebna pažnja.Po definiciji, zalihe su obrtna sredstva koja mijenjaju svoj pojavni oblik u poslovnom ciklusu, od novca preko stvari, potom ponovno do novca, ili kako se to u svakodnevnom žargonu kaže: "obrću se". U računovodstvenom sistemu obrtna sredstva „prepoznaju se“ upojavnom obliku:
- stvari, koje čine zalihe (sirovine i materijal, proizvodnja u toku, nedovršeni proizvodi i poluproizvodi, gotovi proizvodi, trgovačka roba, avansi za zalihe, ostala imovina namijenjena prodaji),
- prava,u koja se svrstavaju kratkoročna potraživanja (od povezanih pravnih lica, kupaca, radnika, države i drugih institucija i ostala potraživanja) i kratkotrajna finansijska sredstva (udjeli ili dionice kod povezanih pravnih lica, dati zajmovi povezanim pravnim licima, udjeli, ulaganja u kratkoročne vrijednosne papire, ostali dati zajmovi, depoziti i slično, vlastite dionice i udjeli, ostala kratkotrajna finansijska imovina) i aktivna vremenska razgraničenja, te
- novca na transakcijskim računima i u blagajni, kao i novčanih ekvivalenata.
Zalihe predstavljaju ukupnu količinu sirovina, materijala, energenata, ili robe koja je uskladištena do određenog momenta reproduktivne potrošnje, odnosno prodaje. Većina firmi ne može troškovno podnijeti neefikasan tretman kontrole zaliha, a slaba, nedovoljna ili nikakva kontrola zaliha, finansijski može ugroziti i najstabilniju firmu, s obzirom da upravo zalihe ponajčešće angažiraju najveći dio obrtnih sredstava. Poslovanje bez ikakvih zaliha u većini firmi je nezamislivo, a držanje zaliha ima veoma specifične troškove prostora, opreme, zatim tu su troškovi eliminacije raznih uticaja koji mogu rezultirati kvarom, lomom, oštećenjem, pa i potpunim uništenjem zaliha. Ovo se posebno odnosi na trgovinske firme, pogotovo u slučaju kada je predmet trgovanja roba široke potrošnje, što uključuje posebne režime čuvanja i skladištenja s određenim vremenskim ograničenjima u roku trajanja (meso, voće, povrće, mlijeko i mliječni proizvodi, te ostali lako kvarljivi artikli za ljudsku i stočnu ishranu), kao i roba namjenjenih za odijevanje i obuvanje koje su neminovno izložene oštrom sudu modnih trendova, sezonalnosti upotrebe i sl.
Kako god, ali koncem godine, aprije sastavljanja bilansa i zaključenja poslovnih knjiga, vrši se inventarisanje (popis) svih zaliha s ciljem da se stvarna vrijednost dovede u realnu uporednu vezu sa računovodstvenim stanjem.Fizički popisje, kako nam je poznato, zakonski obavezan postupak utvrđivanja stvarnog stanja imovine (koja pripada firmi, kao i tuđe imovine koja se zatekla u firmi na dan popisa), i tom prilikom se sastavlja dokument u formi popisne liste ovjerene od strane komisije koja je taj popis uradila. Osim redovnog popisa, koji se po pravilu vrši na poslijednji kalendarski dan u godini, popis se vrši i prilikom promjene cijena (nivelacije), startusnih promjena, te stečaja, odnosno likvidacije.
Cilj popisa je jasan: utvrditi stvarno stanje imovine i obaveza firme, te stanje utvrđeno popisom uskladiti sa stanjem koje je evidentirano u poslovnim knjigama. Osim redovnog, zakonom propisanog popisa, u velikim kompanijama (pogotovo ako se orijentirane na trgovinu i ugostiteljstvo) selektivni popis vrlo fluktuirajućih roba nekada se vrši svakodnevno, i to obično u momentu smjenske primopredaje. Najočitiji primjer za to su benzinske pumpe, šank u ugostiteljskim objektima, cigarete i ostali duhanski proizvodi, novčana blagajna, razne dragocijenosti, itd.
Proces popisa sredstava i izvora sredstava mora se "urediti" odgovarajućim administrativnim protokolom, što podrazumijeva da se donese odluka o vršenju popisa i formiranju komisija za popis.
|
U skladu sa članom 21, 22 i 23. Zakona o računovodstvu i reviziji u Federaciji BiH (Službene novine Federacije BiH broj 15/2021), člana _____ (internog) Pravilnika o računovodstvu i računovodstvenim politikama, Međunarodnim računovodstvenim standardima 2 – Zalihe i 16 – Nekretnine, postrojenja i oprema, te ovlaštenjima direktora prema Statutu Društva,d o n o s i m: ODLUKU o vršenju popisa i formiranju komisije za popis
-stalnih sredstava (materijalnih i nematerijalnih), -novčanih sredstava i vrijednosnih papira, -sirovina, materijala, rezervnih dijelova i sitnog inventara, -robe, -potraživanja i obaveza.
1. _____________, predsjednik 2. _____________, član 3. _____________, član Materijalno zadužene osobe su: 1.______________________ 2.______________________ Popisna komisija je obavezna da izvrši: - naturalni popis - obračun popisnih lista - sravnjenje stvarnog sa knjigovodstvenim stanjem i utvrđivanje eventualnih razlika - da popisne liste dostavi računovodstvu. Popis će se obaviti svođenjem stanja na dan 31.12.2026. godine. Pojedinačne rokove prema predmetu popisa odrediti će rukovodilac popisa u svojim uputama i konsultacijama sa predsjednikom i članovima komisije. Predsjednik i članovi popisne komisije dužni su se pridržavati uputstava koje dobije od rukovodioca popisa. Popisna komisija je odgovorna za organizaciju posla oko popisa, kao i za tačnost podataka upisanih u popisne liste. Sve primjedbe vezane za popis moraju se evidentirati u zapisnik.
Ovu odluku dostaviti svim imenovanim članovima komisije, odgovornom licu za organizaciju popisa, službi računovodstva i arhivi. Direktor ______________ |
Nakon donošenja odluke o vršenju popisa i obrazovanju komisija, direktor firme svojim aktom utvrđujeuputstvo o obavljanju priprema za popis i radu popisne komisije, kojim se precizira slijedeće:
|
UPUTSTVO o obavljanju priprema za popis i radu popisne komisije - članovima Komisije za popis - odgovornim i zaduženim rukovaocima materijalnih vrijednosti. Na osnovu odluke broj________ od _________ 2026. godine o obavljanju redovnog popisa sa stanjem na dan 31. decembra 2025. godine, a u skladu sa Zakonom o računovodstvu, Pravilnikom o računovodstvu i računovodstvenim politikama, koji propisuju obavezu i rokove vršenja popisa i usklađivanja knjigovodstvenog sa stvarnim stanjem imovine i obaveza, direktor Društva donosi: 1.Uputstvo za rad Komisija 2.Naloge za obavljanje pripremnih radnji za popis Komisija za popis određenih sredstava obavlja slijedeće poslove: -sačinjava plan rada za popis -provjerava da li se u skladištu i kod drugih odgovornih rukovaoca vrše potrebne pripremne radnje za popis -vrši druge pripremne radnje za popis predviđene svojim planom rada -vrši popis materijalnih vrijednosti (brojanjem, mjerenjem ili na drugi odgovarajući način zavisno od vrste predmeta popisa) i unose takve podatke u popisne liste (popis pojedinih kategorija sredstava vrše se na način predviđen Zakonom i Pravilnikom). Imovina čija je vrijednost umanjena zbog oštećenja, neispravnosti, zastarijelosti i sl. evidentira se u posebne popisne liste ili u posebne kolone popisnih lista radi lakšeg utvrđivanja viškova i manjkova. Imovina koja na dan popisa nije zatečena kod pravnog lica (dislocirana imovina) unosi se u posebne popisne liste na osnovu vjerodostojne dokumentacije, ako do dana završetka popisa nisu primljene popisne liste od pravnog lica kod kojeg se ta imovina nalazi. Popis gotovinskih ekvivalenata i gotovine u blagajni, hartija od vrijednosti i stranih sredstava plaćanja vrši se brojanjem prema apoenima i upisivanjem utvrđenih iznosa u posebne popisne liste. Gotovina i hartija od vrijednosti koje se nalaze na transakcijskim računima popisuju se na osnovu izvoda o stanju tih sredstava na dan popisa. Popis finansijskih plasmana, potraživanja i obaveza vrši se prema stanju u poslovnim knjigama, na osnovu analitičke evidencije u sužbi računovodstva. Sačiniti popisne liste posebno za: -potraživanja koja nisu zastarjela a koja su u toku godine jednom usaglašena Zapisnikom ili IOS -potraživanja koja su sumnjiva, koja su u toku spora, ili ona potraživanja kojima je istekao rok naplate. Prilikom Popisa za svaki dokumenat provjeriti osnov potraživanja odnosno osnov obaveze. Kod popisa stalnih sredstava posebno sačiniti: - popis stalnih sredstava van upotrebe - popis stalnih sredstava za rashod Kada se naturalni popis završi Komisija sastavlja Izvještaj o popisu koji sadrži: -stvarno i knjigovodstveno stanje imovine i obaveza -razlike između stvarnih stanja utvrđenog popisom i knjigovodstvenog stanja -prijedloge za likvidaciju utvrđenih razlika (prebijanje manjkova i viškova moguće je samo u slučaju iste robne grupe i vrijednosti nastalih samo po osnovu zamjene), te predložiti direktoru način nadoknađivanja manjkova i oprihodavanja viškova, otpisivanja neupotrebljenih sredstava i sl.) -primjedbe i objašnjenja zaposlenika koji rukuju, odnosno koji su zaduženi materijalnim i novčanim vrijednostima o utvrđenim razlikama kao i druge primjedbe i prijedloge komisije za popis u vezi sa popisom. Sa svim izvještajima komisije dostavljaju popisne liste rukovodiocu popisa do 10. januara 2026. godine. Za tačnost popisa i izvještaja o popisu odgovorni su članovi komisije za popis. Komisija za popis izvršit će popis u rokovima određenim planom rada komisije za popis iizvještaj – dostaviti direktoru na usvajanje. -Poslije završenog popisa komisija za popis objedinjuje sve izvještaje o popisu, popisne liste i druge priloge, sačinjava na osnovu njih rekapitulaciju i sa svojim izvještajem - elaboratom o popisu dostavlja sve navedene materijale do 30.01.2026. godine direktoru firme koji razmatra izvještaje i odlučuje o prijedlozima Komisije za popis. -Nakon toga, svi izvještaji, zajedno sa popisnim listama i odlukama direktora dostavljaju se na knjiženje radi usklađivanja knjigovodstvenog stanja sa stvarnim stanjem Direktor ______________ |
Prema daljnoj proceduri, komisija za popis bi trebala utvrditi svoj plana rada, koji bi formalno trebao sadržavati elemente kao u primjeru koji slijedi:
|
KOMISIJA ZA POPIS PLAN RADA KOMISIJE ZA POPIS Komisija je imenovana Odlukom direktora od _____ 2026. godine u slijedećem sastavu: 1)____________________________, predsjednik 2)____________________________, član 3)____________________________, član Vrijeme popisa određeno je odlukom o obrazovanju Komisije za popis. Komisija za popis utvrđuje plan rada u skladu sa Uputstvom o obavljanju priprema za popis i radu popisnih komisija. 1)Članovi Komisije će prije početka popisa provjeriti da li su obavljene sve pripremne radnje za popis, 2)Komisija će se sastati (primjera radi) jedan dan prije početka popisa i tada će obaviti slijedeće: -provjeriti da li su završene sve pripreme za popis, -provjeriti da li su obezbijeđena tehnička sredstva za popis i radnici, -preuzeti sve potrebne obrasce popisnih lista i materijal za pisanje i druge pomoćne obrasce i materijale. 3)Popis će početi dana _________ 2026. godine i obavljat će se svakogdana u kontinuitetu, zaključno sa 31.12.2025. godine, 4)Do 05.01.2027. god. Komisija će utvrditi eventualne razlike po popisu i uzroke njihovog nastanka, a o uzrocima zbog kojih su nastale razlike istovremeno će zatražiti pismene izjave radnika koji rukuju materijalnim i novčanim sredstvima, 5)Do 07.01.2027. god. Komisija će procijeniti vrijednost utvrđenih viškova za koje nema cijene u knjigovodstvu kao i utvrditi prodajne cijene za manjkove za koje predlaže da idu na teret odgovornih lica, 6)Do 08.01.2027. god. Komisija će sačiniti rekapitulaciju popisnih lista, priložiti specifikaciju promjena i druge bilješke rađene prilikom popisa, 7)Do 10.01.2027. god. komisija će izraditi izvještaj o izvršenom popisu, 8)Sa 15.01.2027. god. Komisija će rukovodiocu popisa predati izvještaj o popisu sa popisnim listama, kako bi se iste blagovremeno proslijedile direktoru i upravi Društva na razmatranje i usvajanje. 9)Za sve nejasnoće, probleme u radu i ostale poteškoće do kojih eventualno bude dolazilo u postupku rada Komisija će konsultovati rukovodioca popisa, kao i zadužene radnike u pravnom licu. Komisija za popis: 1)____________________________, predsjednik 2)____________________________, član 3)____________________________, član |
Nakon završenog popisa, komisija je obavezna direktoru ili upravi firme dostaviti izvještaj o izvršenom popisu, čiji bi ogledni primjerak mogao izgledati slijedeće:
|
KOMISIJA ZA POPIS -Direktoru firme IZVJEŠTAJ O IZVRŠENOM POPISU Predmet: Izvještaj o izvršenom popisu sa stanjem na dan31.12.2026goodine. Komisija, imenovana Odlukom direktorau sastavu: 1.__________________ 2.__________________ 3.__________________ izvršila je popisstalnih sredstava, gotovine u blagajni, materijala i trgovačke robe, kao i potraživanja i obavezasa stanjem na dan31.12.2026. godine prema Uputstvu direktora O izvršenom popisu i o utvrđenom stanju prilikom popisa podnosimo slijedeći izvještaj: 1.Popis je obavljen od ______ do dana 31.12.2026.godine u vremenu od_____do_____sati, 2.Popisane su slijedeće materijalne vrijednosti: a.)Stalna sredstava b.)gotovina u blagajni c.)trgovačka roba, sirovine i materijal d.)potraživanja i obaveze Fizički popis je izvršen na (skladištu, lokaciji, mjestu i sl.)u sjedištu firmeza sva stanja zaliha koje se vode u knjigovodstvu na određenim kontima, a za isto je odgovoran rukovodilac popisa. Po obavljenom popisu utvrđeno je slijedeće zbirno stanje: (Ukupan iznos u KM)
3.Prilikom popisa zaliha utvrđene su i zalihe imovine kojima je smanjen kvalitet vrijednosti prema slijedećoj strukturi i vrijednosti: __-_________________________________________________________________ __-_________________________________________________________________ __-_________________________________________________________________ 4.Obrazloženje za utvrđene viškove i manjkove: ____________________________________________________________________________________________________________________________________________ 5.Komisija predlaže da se utvrđeni manjkovi u visini od____________KM knjiže: -na teret ostalih rashoda Društva u iznosu od: _________________KM, -na teret odgovornog lica u iznosu od: _______________________KM. 6.Utvrđene viškove u iznosu od: _______________ KM knjižiti u skladu sa Zakonom u korist ostalih prihoda, te pokrenuti postupak utvrđivanja razloga za nastale viškove. 7.Mišljenje (sugestije) Komisije o uslovima za smještaj i manipulaciju imovine u skladištu: ________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________ 8.Uz ovaj izvještaj dostavlja se slijedeći materijal:
Članovi komisije: 1. ___________________ 2. ___________________ 3. ___________________ |
Konačno, svi nalazi po završenom fizičkom dijelu popisa će biti sadržani u takozvanom elaboratu o popisu u prilogu kojega se moraju nalaziti i popisne liste, zatim izvještaji popisnih komisija sa mišljenjem o uzrocima inventarnih viškova i manjkova, prijedlogom mjera za „pokriće“ inventarnih viškova i manjkova, kao i prijedlozima za knjiženja inventarnih razlika (viškova i manjkova).
Dakle, stanje sredstava i izvora sredstava prema poslovnim knjigama pokazuje kolika treba da je stvarna vrijednost pojedinih sredstavai izvora sredstava, jer evidenciono stanje iz poslovnih knjiga parametar je za utvrđivanje i knjiženje razlika. Osim toga, svrha popisa treba da bude i monitoring (ispitivanje) uzroka koji su doveli do pojave razlike.
Ustanovljene (i dokazane) razlike između stvarnog stanja utvrđenog popisom i knjigovodstvenog stanja su inventurni viškovi (ukoliko je stvarno stanje veće od knjigovodstvenog) ili manjak (ako je stvarno stanje manje od knjigovodstvenog).
Uzroci manjaka ili viška, između ostalih, mogu da budu različiti, a mogu nastati i zbog:
- normiranih gubitaka (kalo, rasip, lom i kvar),
- pogrešnog knjiženja u knjigovodstvu (ako se neka isprava pogrešno knjiži, ako se dvostruko knjiži ili ako uopće nije knjižena),
- nesavjesnog rukovanja imovinom (kod zamjene artikala ili otuđivanje imovine), ali i zbog
- elementarnih nepogoda (poplava, tuča, potres, požar)
Knjiženje razlika utvrđenih po popisu knjigovodstveno se iskazuje kao manjak ili višak, s time da se manjkovi „isknjižavaju“ na kontma onih sredstava na kojima su manjkovi utvrđeni. Nasuprot tome, za iznos viškova doknjižavaju se iznosi na kontima onih sredstava kod kojih je utvrđen višak. Protustavka za knjiženje, uglavnom bi trebala ovisiti o razlozima nastalih razlika, tako da obično imamo situacije:
- kada je višak u pitanju zadužuje se konto određene imovine a odobravaju se prihodi utvrđeni popisom,
- kada je manjak u pitanju veoma je važno da li je direktor ili uprava firme donijela odluku da se radi o opravdanom ili neopravdanom manjku,
- ako se radi o opravdanom manjku isti se knjiži tako što odobravamo konto imovine, a teretimo konto rashoda,
- ako se radi o neopravdanom manjku, to znači da se mora utvrditi identitet odgovorne ili odgovornih osoba koje mora(ju) namiriti (platiti) manjak, što znači da će se do momenta namirenja manjka teretiti konto potraživanja od radnika,
Dakle, na kraju poslovne godine, naravno prije zaključivanja poslovnih knjiga, mora se uraditi popis, kao dio predbilansnih radnji, koje imaju za cilj da vremenski razgraniče (bilansiraju) prihode i rashode, kao i da „slože“ stanje sredstava i izvora sredstava adekvatno vremenskom intervalu poslovanja na koji se odnosi obračunski period za koji se sastavljaju finansijski izveštaji, što praksa prepoznaje kao svođenje stvarnog na knjigovodstveno stanje.
Pritom, viškovi utvrđeni po popisu alarm su za menadžment da, osim što će se knjiženjem viškova povećati vrijednost imovine firme (te time i prihodi), svaki višak po popisu može biti i znak vrlo moguće pojave nedozvoljenih radnji u manipulaciji robom, neovlaštenim i neregularnim unosom i prodajom robe „na crno“, a praksa je pokazala da su iskusni inspektori mnogo oprezniji u slučaju pojave viška nego što je to slučaj sa manjkom po popisu.
Knjiženje viškova i manjkova (pa bilo koliki da su) za posljedicu ima veći ili manji uticaj na određenu promjenu bilansa stanja, kao i bilansa uspjeha firme, te ukoliko se radi o značajnijim iznosima na ovim pozicijama, to može uticati kako na ostvareni rezultat poslovanja, tako i na konta stanja koja su nekada vrlo bitna u slučaju investiranje, kreditiranja i sl.
I, još nešto, što je mnogima (ne)važno, a umije puno koštati
Ko god je u praksi imao bar jednu potpunu kontrolu od strane organa nazora i kontrole javnih prihoda,„spoznao“ je i moguće neugodnosti koje su zbog netačnih stanja konstatirane u zapisniku inspekcije. A to je ona situacija kada neka firma ima evidentirana potraživanja i obaveze koje nisu tačne, koje su zastarjele (a neutužene), ili koje pak u stvarnosti uopće i - ne postoje. Dakle, stanje u knjigama trebalo bi da odgovara stvarnom stanju, a u praksi to nije uvijek tako. „Hajde-de“, reći ćemo, pa desi se svima i poneka greška! No, jesu greške dio svakog procesa rada, pa iste i nisu „opasne“ ako se na vrijeme otkriju. Problem su one greške koje se ne identificiraju, jer se njihove posljedice mogu značajno odraziti na druge segmente poslovanja firme; a to su famoznausklađivanja potraživanja i obaveza,koji su doista kritični i važni poslovi, a opet su često zanemareni.„Uštimavati“ stvarno i popisno stanje zapravo su temeljne vrijednosti finansijskog integriteta cijele firme – to je garant istinite i tačne slike poslovanja bilo koje firme.
Kako se uopće može dobro upravljati novčanim tokovima, kako će se preduprijediti poslovne prevare, te kako će se izgraditi povjerenje sa kupcima, dobavljačima, investitorima i kreditorima, ako „knjige nisu čiste“?
Tačno stanje potraživanja i obaveza ključno je i za donošenje ispravnih poslovnih odluka. Bez toga, poslovne odluke bi se mogle donositi na bazi netačnih informacija, što bi dovelo do finansijske nestabilnosti (ugroženi su likvidnost i novčani tokovi u firmi).
U Federaciji BiH osnovna načela i tehnika usaglašavanja potraživanja i obaveza regulirane su zakonski[1], a dokazza postojanja određenog stanja potraživanja i obaveza, pored knjigovodstvenih evidencija, potvrđuje se knjigovodstvenom ispravom – izvod otvorenih stavki (IOS).Taj dokument (IOS) šalje se čak i onim kupcima koji na dan usaglašavanja nemaju dugovanja, ali su tokom godine imali promet, kako bi i stanje „nula“ bilo potvrđeno. To znači da je osnovni cilj razmjene IOS obrasca zapravo otklanjanje eventualnih grešaka u poslovnim knjigama.
Značaj usaglašavanja potraživanja i obaveza ogleda se i u tome da se blagovremeno riješe eventualni sporovi oko stanja, jer u praksi se može desiti da neki račun (slučajno) nije proknjižen, pa takoostane neplaćen, ali i da je možda isti račun dva puta proknjižen te tako moženerealno uvećati troškovei uticati na pogrešno iskazivanje osnovice za porez.
I, vrlo važna stvar: potpisan i ovjeren Izvod otvorenih stavki jedokument kojim se priznaje dug, te tako može imati presudnu ulogu u postupku sudske naplate potraživanja, ali je to ujedno i izjava o priznavanju duga, dakle - ima ulogu dokumenta kojim se prekida i zastarjelost potraživanja.
Sve u svemu, znači: obavezni popis (inventuru) propisao je (i sankcije[2]predvidio) Zakon, ali je istinit popis ipak najviše potreban – vlasniku imovine (obvezniku popisa).
[1]Član 23. Zakona o računovodstvu i reviziji u Federaciji BiH (“Službene novine Federacije BiH”, broj 15/21)
[2]Član 127. Zakona o računovodstvu i reviziji u Federaciji BiH (“Službene novine Federacije BiH”, broj 15/21), između ostalog, kaže: „Novčanom kaznom u iznosu od 5.000,00 KM do 15.000,00 KM kaznit će se za prekršaj pravno lice: e) ako ne popiše imovinu i obaveze u skladu sa odredbama iz čl. 21. i 22. ovog zakona;
f) ako ne izvrši usaglašavanje potraživanja i obaveza i ne odgovori na konfirmaciju u roku propisanim članom 23. ovog zakona“.
[1]Član 21 i 22. Zakona o računovodstvu i reviziji u Federaciji BiH (Službene novine Federacije BiH broj 15/2021)