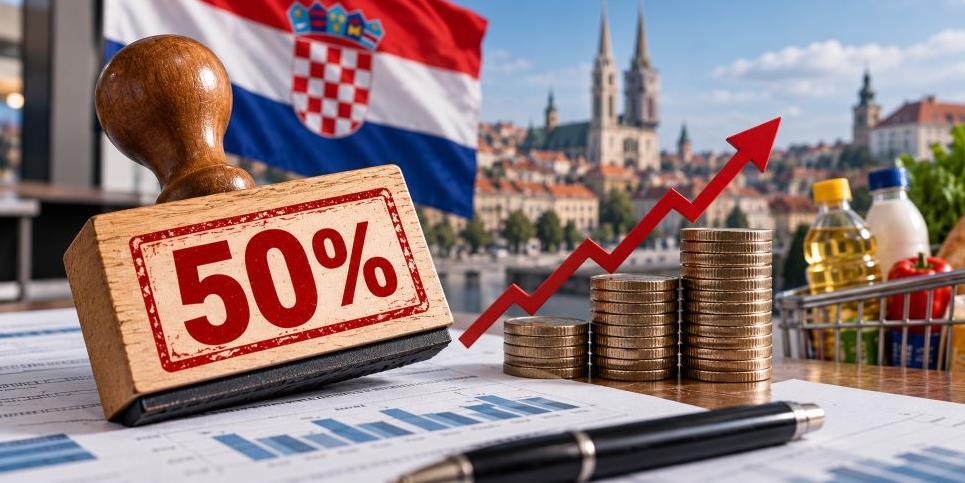
Hrvatska priprema uvođenje posebnog poreza od 50 posto na prekomjerne profitne marže velikih i srednjih kompanija koje su tokom 2026. godine povećavale svoju profitabilnost znatno više nego u prethodnim godinama. Riječ je o jednokratnoj antiinflacijskoj mjeri kojom Vlada Hrvatske želi obeshrabriti neopravdano povećavanje cijena, a nova pravila mogla bi biti važna i za kompanije iz Bosne i Hercegovine koje posluju na hrvatskom tržištu.
Prijedlog izmjena i dopuna Zakona o porezu na dobit hrvatska Vlada uputila je u parlamentarnu proceduru 10. septembra, a Hrvatski sabor prihvatio ga je u prvom čitanju 25. septembra 2026. godine, sa 119 glasova za i jednim protiv. Za konačno usvajanje potrebno je još jedno glasanje, nakon razmatranja primjedbi i pripreme konačnog zakonskog prijedloga, navodi se na stranici Hrvatskog sabora.
Prema podacima Ministarstva finansija Hrvatske, nova mjera trebala bi obuhvatiti približno 1.800 srednjih i velikih kompanija koje više od polovine vrijednosti svojih isporuka ostvaruju na domaćem tržištu.
Ministar finansija Tomislav Ćorić objasnio je da je cilj spriječiti kompanije da inflaciju i rast troškova energije koriste kao opravdanje za povećavanje cijena koje nije praćeno odgovarajućim rastom poslovnih troškova.
"Logika kojom se vodimo je da na ovaj način destimuliramo one koji inflacijska kretanja, nastala uslijed egzogenih čimbenika, mogu iskoristiti za povećanje cijena svojih proizvoda, odnosno ubiranja prekomjernih marži", izjavio je Ćorić, prenosi Ministarstvo finansija Hrvatske.
Kako će se obračunavati porez od 50 posto?
Predloženi porez neće se primjenjivati na cjelokupnu dobit kompanija, nego na dio dobiti koji proizlazi iz prekomjernog povećanja profitne marže.
Osnov za obračun bit će poređenje profitne marže ostvarene tokom 2026. godine s prosječnom maržom iz prethodne tri godine, odnosno 2023, 2024. i 2025.
Pri obračunu će se koristiti usklađeni prihodi i dobit, uz isključivanje određenih računovodstvenih stavki, poput pojedinih finansijskih prihoda, dividendi i efekata prodaje dugotrajne imovine, kako jednokratne poslovne transakcije ne bi neopravdano utjecale na visinu poreza.
Prema obrazloženju Ministarstva finansija, predviđeno je dopušteno povećanje profitne marže od 15 posto u odnosu na raniji prosjek. Dio koji prelazi zakonom definisani prag bio bi oporezovan stopom od 50 posto.
Ova mjera odnosi se na poslovne rezultate iz 2026. godine, dok bi se obračun i plaćanje provodili tokom 2027. godine.
Važno je naglasiti da porez od 50 posto nije porez na svako povećanje cijena, niti znači da kompanija automatski plaća polovinu svoje ukupne dobiti. Predmet dodatnog oporezivanja isključivo je zakonski utvrđena prekomjerna profitna marža.
Ministar: Već sama najava poreza utjecala na cijene
Hrvatski ministar finansija Tomislav Ćorić izjavio je tokom predstavljanja zakonskih izmjena da se ovom mjerom nastoji preraspodijeliti dio dobiti kompanija koje su iskoristile poremećaje na globalnom tržištu za povećanje svojih marži.
Prema njegovim riječima, već sama najava posebnog oporezivanja dovela je do određenih korekcija cijena, što Vlada smatra pokazateljem preventivnog djelovanja predložene mjere.
I premijer Andrej Plenković izjavio je da su pojedine kompanije nakon predstavljanja poreznih izmjena preispitale način formiranja cijena.
Vlada zato naglašava da primarni cilj nije povećanje budžetskih prihoda, nego ograničavanje neopravdanog rasta profitnih marži i ublažavanje inflacijskih pritisaka.
Šta novi porez znači za kompanije iz Bosne i Hercegovine?
Iako je riječ o hrvatskom poreznom propisu, njegove posljedice mogle bi osjetiti i pojedine kompanije iz Bosne i Hercegovine koje posluju na tržištu susjedne države.
Prije svega, nove obaveze mogle bi se odnositi na kompanije koje imaju registrovana povezana društva ili podružnice u Hrvatskoj, ukoliko ta društva imaju status srednjeg ili velikog poreznog obveznika i ispunjavaju propisane uslove.
S druge strane, kompanije iz BiH koje proizvode robu u Bosni i Hercegovini i izvoze je hrvatskim kupcima ne bi automatski bile obuhvaćene ovim porezom. Sam izvoz na hrvatsko tržište ne predstavlja osnov za njegovu primjenu.
Ipak, indirektne posljedice nisu isključene. Hrvatski distributeri, trgovinski lanci i druge kompanije koje posluju s dobavljačima iz BiH mogli bi preispitati svoje marže, prodajne cijene i komercijalne uslove kako bi izbjegli dodatno oporezivanje.
To bi se moglo odraziti i na pregovore s dobavljačima, naročito u sektorima prehrambene industrije, trgovine i distribucije, gdje su poslovni odnosi između dvije države intenzivni.
Važno je, međutim, naglasiti da su to mogući tržišni efekti, a ne obaveze koje novi zakon direktno nameće izvoznicima iz BiH.
Porez ne obuhvata sve kompanije
Predloženo zakonsko rješenje posebno razlikuje kompanije koje većinu poslovanja ostvaruju na domaćem tržištu od onih koje su pretežno izvozno orijentisane.
Porez bi se primjenjivao samo na srednje i velike poduzetnike koji više od 50 posto vrijednosti svojih isporuka ostvaruju u Hrvatskoj. Time su iz obuhvata mjere isključene kompanije koje većinu isporuka ostvaruju izvan Hrvatske.
Također, prijedlog predviđa izuzetke i prilagođavanja obračuna kako rast profitabilnosti nastao zbog određenih jednokratnih poslovnih događaja ne bi bio automatski tretiran kao prekomjerna marža.
U Hrvatskoj su se pojavile i kritike predloženog modela. Tokom saborske rasprave zastupnik Božo Petrov upozorio je da povećanje prihoda ili profitabilnosti ne mora nužno značiti da je kompanija doprinijela inflaciji, nego može biti posljedica ulaganja, automatizacije i povećane produktivnosti.
Hoće li Hrvatska uspjeti zaustaviti rast cijena?
Hrvatska Vlada predloženi porez predstavlja kao dio šireg paketa mjera za ublažavanje inflacije i zaštitu životnog standarda građana.
Njegova specifičnost je u tome što se uvodi za poslovnu godinu koja je već u toku, čime kompanije do kraja 2026. imaju mogućnost prilagoditi svoje poslovanje prije konačnog obračuna.
Ipak, stvarni efekti na maloprodajne cijene, profitabilnost kompanija i budžetske prihode moći će se pouzdanije ocijeniti tek nakon primjene zakona.
Za privredu Bosne i Hercegovine posebno će biti značajno pratiti kako će hrvatske kompanije koje posluju na oba tržišta prilagođavati svoje poslovne modele i hoće li se eventualne promjene marži odraziti na njihove dobavljače i poslovne partnere.
Za sada je riječ o zakonskom prijedlogu, a ne o porezu koji je već stupio na snagu. Konačni uslovi primjene bit će poznati nakon završetka zakonodavne procedure u Hrvatskom saboru.